|
@@REALESTATE1@@ | ||
|
– di Paola Dezza, con Martina Carioni e Laura Cavestri |
||
|
|||
|
Buon pomeriggio e benvenuti all’appuntamento con la newsletter di RealEstate+, che inizia con “Il Punto”, prima di offrirvi molte notizie e analisi esclusive |
||
il puntoLa casa, traguardo che si allontana |
||
|
Avere una casa, oggi, non è più una certezza. È diventato un traguardo, spesso difficile da raggiungere. Anche se la domanda di prima casa rimane forte e sostenuta, ma non tutti riescono a immaginarsi proprietari. |
||
|
I prezzi di vendita fuori dalla portata di molti salari e i contratti di lavoro precari, ma soprattutto gli stipendi che non crescono da più di vent’anni, allontanano l’obiettivo e stanno trasformando quello che dovrebbe essere un diritto essenziale in un privilegio.I |
||
|
Ci troviamo quindi di fronte a una fotografia per certi versi demoralizzante: i giovani che sono costretti a rimandare l’uscita di casa, perché anche gli affitti sono ormai onerosi, le famiglie con un solo stipendio ma anche con due che faticano ad arrivare a fine mese, persone che rinunciano a vivere nelle città in cui lavorano perché il costo dell’abitare è diventato insostenibile e allora devono scegliere l’hinterland oppure luoghi ancora più lontani. |
||
|
Ma le politiche sulla casa stentano. Si cercano scappatoie quando il pubblico alleandosi con il privato dovrebbe dare risposte. |
||
|
Il Piano casa si spera possa dare queste risposte. |
||
|
Paola Dezza |
||
L’ANALISI DI SAVILLSNei primi 9 mesi, investimenti europei a 156 miliardi (+4% anno su anno). Ma il terzo trimestre è in calo |
||
 |
||
|
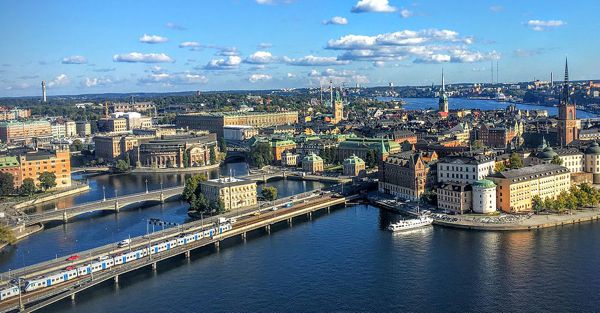
Veduta di Stoccolma |
||
|
Secondo le stime preliminari di Savills, i volumi di investimento europei dovrebbero raggiungere circa 46 miliardi di euro nel terzo trimestre, circa il 6% in meno rispetto allo stesso trimestre dell’anno scorso. Ciò porterebbe gli investimenti nei primi nove mesi a 156 miliardi di euro, in crescita del 4% su base annua. Sebbene l’attività cumulativa rimanga al di sopra dei livelli dell’anno scorso, i dati trimestrali preliminari risultano modesti rispetto al contesto economico più incoraggiante. |
||
|
Il dato aggregato europeo cela una distribuzione dell’attività economica sempre più disomogenea. Nei primi
nove mesi dell’anno, si prevede che gli investimenti nell’Europa centrale e orientale aumenteranno del 34%
rispetto allo stesso periodo dell’anno precedente, seguiti dai Paesi nordici con un incremento del 25% e dall’Europa
meridionale con un aumento del 20 per cento. Al contrario, gli investimenti nei mercati principali (Regno Unito,
Germania e Francia) sono diminuiti dell’8%, mentre nel resto dell’Europa occidentale il calo è
stato del 5 per cento. Di conseguenza, i mercati principali continuano a pesare sull’attività economica
europea complessiva. |
||
|
Nei Paesi nordici, la stima trimestrale più debole della Svezia fa seguito a un primo semestre positivo, sostenuto da diverse importanti transazioni. Continuiamo a riscontrare un sentiment positivo da parte degli investitori, con un forte interesse da parte di gruppi nazionali e norvegesi e un’intensa attività in corso, con margini di miglioramento nel quarto trimestre. Nell’Europa centro-orientale, la Polonia beneficia dei flussi di capitali regionali, in particolare da investitori cechi, mentre l’attività nei settori della difesa e della produzione industriale sostiene in misura crescente le prospettive della domanda industriale. |
||
|
La domanda di immobili ad uso ufficio di pregio si è rafforzata, a testimonianza della volontà degli investitori di puntare su opportunità in cui posizione, qualità dell’edificio e prospettive di crescita dei redditi coincidono. Tuttavia, questo rinnovato interesse rimane concentrato nel segmento di mercato di fascia altissima. Sebbene questi immobili continuino ad attrarre ingenti capitali, la loro valutazione li rende più sensibili alle fluttuazioni dei rendimenti dei titoli di Stato. |
||
|
Gli investimenti nella logistica hanno perso un po’ di slancio, riflettendo potenzialmente una naturale moderazione dopo un lungo periodo di forte attività. Allo stesso tempo, le tensioni geopolitiche, l’incertezza commerciale e l’aumento dei costi energetici e di trasporto potrebbero accrescere la cautela degli investitori, rendendo più difficile valutare la domanda da parte degli occupanti e la crescita degli affitti. Ciononostante, le prospettive a lungo termine del settore - sempre secondo gli analisti di Savills - rimangono sostenute dalla continua ristrutturazione della catena di approvvigionamento. |
||
hospitalityHotel, in Europa Cagr a + 4,3% fino al 2030 |
||
 |
||
|
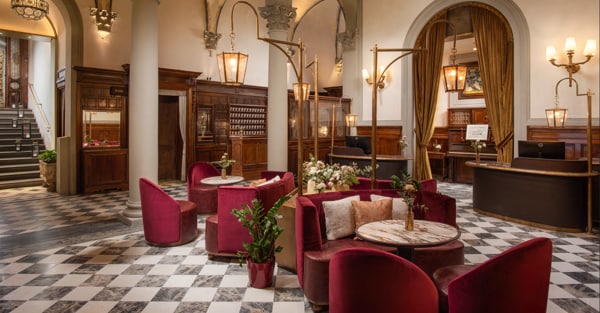
Interno di hotel |
||
|
Quale ruolo svolgono i marchi alberghieri nella creazione di valore per gli investitori? A questa domanda hanno risposto gli esperti riuniti durante l’evento “Are Hotel Brands the new tool to maximize investors’ returns?”, organizzato mercoledì da Cbre, in collaborazione con Minor Hotels, proprietario e operatore alberghiero leader a livello globale, che ha ospitato l’evento presso l’iconico NH Collection Milano CityLife. |
||
|
Secondo Cbre, oggi l’Italia si conferma tra le principali destinazioni in Europa per domanda ricettiva, con 308 milioni di presenze alberghiere, il 57% delle quali di provenienza internazionale. Le previsioni indicano un Cagr della domanda pari al 4,3% fino al 2030, superiore alla media europea stimata al 3,8%), con un incremento atteso della domanda internazionale ancora più sostenuto, pari al 5,3% del Cagr. |
||
|
Questi solidi fondamentali di mercato continuano a sostenere l’interesse degli investitori. Dal 2019 il settore alberghiero rappresenta tra il 10% e il 12% degli investimenti immobiliari in Europa e, per il 2026, in Italia sono attesi volumi superiori a 2,3 miliardi di euro. Tuttavia, sta cambiando il profilo degli investitori: dal 2019 si è assistito a una crescita significativa degli sviluppatori e dei proprietari con una visione orientata alla gestione operativa e a lungo termine, la cui presenza è triplicata. Parallelamente, la quota degli investment manager si è ridotta di circa 20%. |
||
|
Sul fronte dell’offerta, l’Italia presenta uno dei più ampi potenziali di crescita in Europa in termini di brandizzazione del comparto alberghiero. Oggi solo il 22% delle camere degli hotel è affiliato a un marchio, rispetto al 62% del Regno Unito, al 55% della Francia, al 48% della Germania e al 46% della Spagna. Questo ampio margine di sviluppo rappresenta un’importante opportunità per gli investitori, poiché la presenza di un brand contribuisce a rafforzare la finanziabilità dell’asset, ad aumentarne la liquidità in fase di dismissione e a ridurne il rischio operativo. |
||
|
Nel corso dell’evento, infatti, ampio spazio è stato dedicato al ruolo dei brand alberghieri e, in particolare, dei soft brand, che emergono come una formula particolarmente adatta al mercato italiano. I soft brand consentono alle strutture ricettive di mantenere il proprio nome, la propria identità e il proprio design, beneficiando al contempo dell’affiliazione a un grande gruppo alberghiero e dell’accesso ai suoi canali distributivi, programmi loyalty e standard di servizio. A differenza dei brand tradizionali, che tendono a standardizzare l’esperienza, i soft brand permettono di preservare l’unicità dell’hotel. In un Paese come l’Italia, caratterizzato da un ricco patrimonio di edifici storici e da una crescita dell’offerta trainata soprattutto da conversioni e riposizionamenti, questo modello combina il valore dell’autenticità con la solidità operativa dei grandi operatori. Il risultato è una maggiore capacità di generare valore, sostenere tariffe premium e rafforzare l’attrattività dell’asset agli occhi degli investitori. |
||
|
«Nell’hospitality il valore di un asset dipende sempre più dalla capacità di integrare visione immobiliare e competenza operativa - ha dichiarato Mirko Baldini, ceo Italy di Cbre -. È su questo principio che Cbre ha costruito il proprio approccio nel settore alberghiero: una piattaforma integrata che affianca investitori e proprietari lungo l’intero ciclo di vita dell’hotel. Dalla definizione della strategia di investimento alla valutazione dell’asset, dall’individuazione delle migliori soluzioni di finanziamento alla selezione dell’operatore e del brand più adatti, fino ai progetti di design, riposizionamento e sostenibilità, mettiamo a disposizione dei nostri clienti un team di specialisti che lavora in modo coordinato, con una prospettiva sia locale sia globale. In un mercato come quello italiano, ricco di potenziale e di opportunità ancora da esprimere, il nostro obiettivo è essere il partner di riferimento per valorizzare ogni asset nel lungo periodo». |
||
|
«L’Italia - ha dichiarato Gonzalo Aguilar, ceo di Minor Hotels Europe & Americas - rappresenta un mercato di crescita strategico per Minor Hotels e siamo posizionati in modo eccezionale per coglierne appieno il potenziale. Con già 60 hotel suddivisi su sette brand, un team locale di grande esperienza e una solida piattaforma internazionale che abbraccia distribuzione, loyalty, revenue management e risorse commerciali, uniamo una profonda conoscenza delle dinamiche del mercato italiano a una portata e scala globali. Il nostro portafoglio di 12 marchi, tra hard e soft brand, ci permette di applicare un approccio asset-right, cucendo su misura il brand e il modello operativo più adatti a ciascuna destinazione, immobile, proprietario o investitore e segmento di mercato. Questa flessibilità ci consente di accelerare una crescita sostenibile in Italia, preservando l’individualità e valorizzando nel lungo termine ciascuna proprietà». |
||
LOCAZIONI RESIDENZIALIAffitti in lieve aumento dello 0,5% nel III trimestre 2026 e +1,8% su base annua |
||
 |
||
|
Nel terzo trimestre del 2026 i canoni di locazione in Italia continuano a crescere, ma a un ritmo molto più contenuto rispetto ai trimestri precedenti. Secondo l’ultimo report di Idealista, i canoni sono aumentati dello 0,5% rispetto al trimestre precedente, portando la media nazionale a 14,6 euro al metro quadro. Su base mensile i prezzi registrano una leggera flessione (-0,2%), mentre su base annua la crescita si attesta all’1,8%. |
||
|
Per Vincenzo De Tommaso, Responsabile dell’Ufficio Studi di idealista: |
||
|
«Il terzo trimestre 2026 parrebbe segnare un cambiamento di passo nel mercato delle locazioni: i canoni rallentano sensibilmente, con un effetto calmante che potrebbe essere legato al costante ritorno di prodotto sul mercato. Con una crescita annua dell’1,8%, gli affitti si collocano ormai al di sotto dell’inflazione generale — che ad agosto ha toccato il 3,3% — segnalando una possibile normalizzazione in termini reali già anticipata da alcuni grandi mercati. Nei prossimi trimestri capiremo se si tratta di una tendenza strutturale o di una semplice pausa nel ciclo di crescita». |
||
|
Nel terzo trimestre, il 59% dei capoluoghi monitorati (55 su 94) ha registrato un aumento dei canoni.
|
||
|
Estendendo lo sguardo agli altri mercati la volatilità aumenta nei mercati più “sottili”: sul fronte dei rialzi spiccano Trani (12,2%), Livorno (11,9%), Ragusa (9%) e Caltanissetta (8,3%); su quello opposto le flessioni più marcate riguardano Ravenna (-10%), Rimini (-8,1%) e Latina (-6,8 per cento). |
||
|
Milano resta la città più cara con 22,4 euro/mq, seguita da Firenze (21,7), Venezia (20,5), Roma (19,2) e Bologna (16,6). All’estremo opposto, Caltanissetta (4,8 euro/mq), Potenza (6 euro al mq), Agrigento (6,3), Reggio Calabria (6,4) e Cosenza (6,5). |
||
|
I capoluoghi più economici restano Caltanissetta (4,8 euro/mq), Potenza (6 euro/mq), Agrigento (6,3 euro/mq), Reggio Calabria (6,4 euro/mq) e Cosenza (6,5 euro/mq). |
||
|
Sono 13 i capoluoghi che, dall’inizio delle rilevazioni di Idealista, raggiungono oggi i massimi storici dei canoni: Bergamo, Monza, Trento, Torino, Carrara, Livorno, Trani, Vicenza, Pistoia, Sassari, Palermo, Frosinone e Reggio Calabria. |
||
|
Anche a livello provinciale prevalgono i rialzi: il 61% delle province registra un aumento dei canoni nel trimestre. Scendendo nel dettaglio, la volatilità si accentua: gli incrementi più marcati si osservano ad Aosta (11,4%), Belluno (10,4%), Massa-Carrara (6,7%) e Ragusa (6,2%); le flessioni più significative a Lucca (-15,5%), Grosseto (-12%), Crotone (-8,7%), Matera (-8,5%) e Isernia (-7,4 per cento). |
||
|
Milano provincia cresce dell’1,1%, Roma dello 0,9%. Lucca si conferma la provincia più cara d’Italia nonostante il calo trimestrale, con un canone medio di 46 euro/mq, seguita da Aosta (25,6), Belluno (24,9), Milano (21,5), Grosseto (21,1) e Firenze (19,8). |
||
|
Le locazioni più convenienti si registrano invece a Caltanissetta (5 euro/mq), Potenza (5,7 euro/mq), Isernia (5,9 euro/mq), Avellino (6 euro/m²) e Reggio Calabria (6,2 euro/mq). Sono 14 le province ai massimi storici dei canoni: Varese, Bergamo, Genova, Cremona, Monza-Brianza, Livorno, Torino, Barletta-Andria-Trani, Pistoia, Napoli, Trento, Padova, Perugia e Lodi. |
||
studentatoInaugurato il Camplus Padova Portello da 350 posti letto a tariffe calmierate |
||
 |
||
|
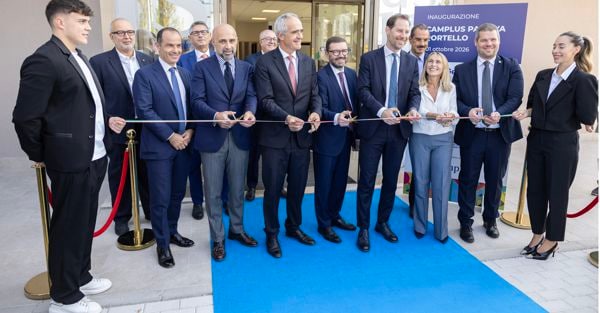
Il taglio del nastro all’inaugurazione |
||
|
È stato inaugurato il nuovo studentato “Camplus Padova Portello”. La struttura, di oltre 8.600 mq, mette a disposizione della città 350 posti letto a tariffe calmierate, di cui il 40% a condizioni particolarmente agevolate che beneficiano delle risorse provenienti dal Pnrr. La gestione della nuova struttura sarà affidata a Camplus. |
||
|
L’iniziativa è promossa e finanziata con un investimento di circa 25 milioni di euro dal fondo iGeneration, gestito da Investire Sgr (Gruppo Banca Finnat), che ha quali principali investitori Cdp Real Asset Sgr e il Fondo europeo per gli investimenti (Fei) - parte del Gruppo Banca europea per gli investimenti (Gruppo Bei) - ed è partecipato da alcune tra le principali fondazioni bancarie e casse di previdenza italiane, tra cui la Fondazione Cariparo. |
||
|
Il progetto metterà a disposizione 135 camere singole e 107 doppie, oltre a spazi comuni (aule studio, cucina comune, palestra e ludoteca) e vani di servizio a disposizione degli utenti (reception, lavanderia, guardaroba, spazio biciclette, autorimessa). Un importante supporto alla residenzialità studentesca del territorio, visto che - con circa 76mila studenti iscritti di cui oltre 23mila studenti fuorisede - l’Università degli Studi di Padova si posiziona stabilmente tra i più grandi e dinamici atenei d’Italia. |
||
|
Dedicato alla residenzialità sostenibile per gli studenti universitari, iGeneration ha già investito oltre 200 milioni, e ha l’obiettivo di realizzare circa 3mila posti letto in tutta Italia. L’iniziativa di Padova si aggiunge, infatti, a quelle di Napoli, Brescia, Parma, Forlì (Campus UNI Bologna) e ai cantieri di Firenze, Piacenza, Reggio Emilia e Venezia Mestre. Inoltre, è in corso un nuovo periodo di raccolta per ampliare gli interventi a supporto delle residenzialità studentesca |
||
LogisticaCtp accelera in Italia: seconda sede e sei nuovi progetti di sviluppo |
||
 |
||
|
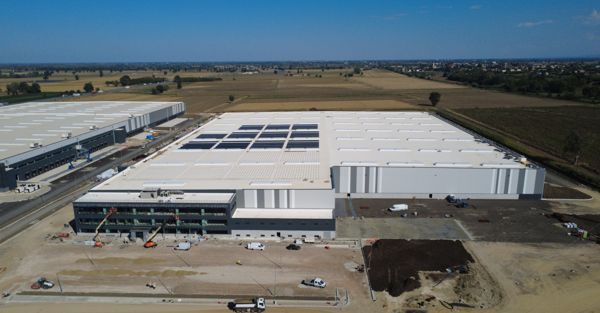
Un anno dopo l’ingresso nel mercato italiano, il gruppo Ctp rinnova il proprio interesse verso il Paese. Lo fa aprendo una seconda sede a Roma e confermando il Centro-Sud come direttrice dei prossimi investimenti. Il gruppo – il più grande proprietario, sviluppatore e gestore quotato in Europa di immobili logistici e industriali in termini di superficie lorda affittabile –, annuncia anche sei nuovi progetti di sviluppo per Nord e Centro Italia, con la volontà di valorizzare la posizione strategica lungo le rotte del Mediterraneo. I nuovi asset si inseriscono nel piano di investimenti quinquennale da circa 1 miliardo di euro con cui Cto ha fatto il suo ingresso in Italia. |
||
|
«Siamo al fianco dei nostri clienti – commenta Agostino Emanuele, managing director di Ctp Italia -, dalla manifattura alla logistica, per contribuire a valorizzare il potenziale di sviluppo delle diverse aree del Paese. Grazie al nostro modello di business full-service, costruiamo veri ecosistemi d’impresa, in dialogo costante con le istituzioni e le comunità locali». Ad accompagnare l’espansione e la concretizzazione dei nuovi progetti, un team oggi composto da 14 professionisti tra Milano e Roma. |
||
|
I sei nuovi Ctpark, previsti in consegna tra il quarto trimestre 2027 e il terzo trimestre 2028, saranno concentrati nel Nord Italia (Alessandria, Novara Sant’Agabio, Padova Vescovana, Castel San Giovanni) e al Centro (Frosinone). Questi si affiancano al Ctpark Padova Due Carrare, il cui cantiere partirà nei prossimi giorni e porterà oltre 30mila mq di superficie lorda affittabile (Gla) nel 2027. |
||
|
Attualmente il portafoglio italiano del Gruppo conta cinque poli, per un totale di 208.500 mq di Gla: 94.700 mq sono già operativi (Pavia, Bari, Firenze, Castel San Giovanni 02), i restanti sono in consegna tra fine 2026 e inizio anno successivo (Castel San Giovanni 01). A livello globale, Ctp ha chiuso il primo semestre 2026 con un reddito lordo da locazione di 413,3 milioni di euro, in crescita del 12,6% rispetto al periodo 2025, e un tasso di occupazione del 93% sui 14,8 milioni di mq di Gla in portafoglio, distribuiti tra 270 location in 12 Paesi. |
||
L’INTERVENTODal progetto alla realtà: come cambia il valore del nuovo residenziale |
||
 |
||
|
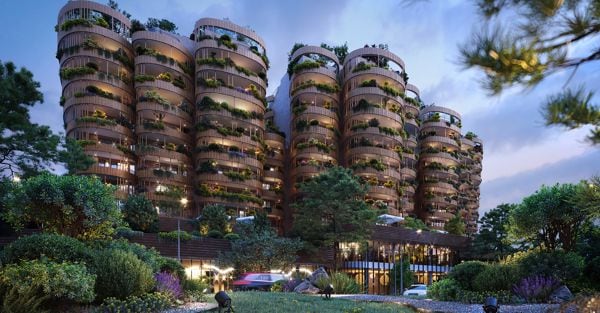
Fo.Ro. Living, a Roma |
||
|
Nel mercato residenziale contemporaneo, progettare un nuovo sviluppo significa sempre più partire dalle persone che lo abiteranno. Negli ultimi anni sono cambiate le aspettative degli acquirenti e, insieme, il modo in cui viene percepito il valore di una casa nuova. Efficienza energetica, qualità costruttiva, dotazioni tecnologiche, spazi esterni e servizi continuano naturalmente a orientare le scelte, ma soprattutto nei segmenti medio-alti del mercato tendono progressivamente a essere considerati requisiti attesi. La differenza si gioca allora sulla capacità di costruire intorno all’abitare un’esperienza coerente e riconoscibile. |
||
|
Non è più possibile costruire un prodotto e aspettare che incontri la domanda. Occorre identificare con precisione il target buyer, comprenderne le esigenze e sviluppare un progetto coerente con il suo modo di vivere, mantenendo allo stesso tempo una sufficiente flessibilità: nei due o tre anni necessari allo sviluppo di un progetto la domanda può cambiare, e anche significativamente. Le amenities, ad esempio, non possono essere una semplice somma di servizi aggiunti all’edificio, ma devono avere una relazione con le abitudini e le aspettative delle persone alle quali il progetto si rivolge. |
||
|
La casa rimane, naturalmente, al centro della scelta, ma è inserita in un contesto più ampio, fatto di spazi comuni, servizi, tecnologia, benessere e relazioni. Anche elementi che alcuni anni fa potevano rappresentare un fattore distintivo – dalla domotica alla sostenibilità, fino alla presenza di determinate dotazioni – vengono ormai spesso dati per acquisiti. Diventa quindi importante il beneficio che producono concretamente: la tecnologia se semplifica la vita quotidiana o consente di ottimizzare i consumi, uno spazio comune se viene realmente utilizzato da chi abita l’edificio, la sostenibilità se si traduce in vantaggi comprensibili e misurabili. La presenza di una dotazione, da sola, dice sempre meno. |
||
|
Nel corso della commercializzazione cambia anche il rapporto tra acquirente e immobile. Nelle prime fasi di uno sviluppo residenziale si vende necessariamente qualcosa che ancora non esiste fisicamente e immagini virtuali, materiali, marketing suite e strumenti digitali e immersivi servono proprio a colmare questa distanza. Bisogna permettere al potenziale acquirente di immaginare la sua futura casa e, contemporaneamente, trasmettere la solidità dell’operazione. Con l’avanzamento del cantiere il rapporto si modifica. Quando gli appartamenti diventano visitabili, l’incertezza legata alla realizzazione del progetto si riduce, ma ciò che prima poteva essere immaginato diventa anche verificabile: gli spazi, la luce, gli affacci, le proporzioni degli ambienti, il rapporto con il contesto. |
||
|
Deve cambiare quindi lo storytelling e, soprattutto, la customer experience. Sulla carta si accompagna il cliente nell’immaginazione della sua futura casa; una volta entrati nell’appartamento, il confronto è con qualcosa di concreto. Questo comporta una valutazione inevitabilmente più puntuale dell’immobile. Nelle fasi avanzate della commercializzazione diventano quindi particolarmente importanti la presentazione degli ambienti e l’interior design, perché non sempre uno spazio vuoto riesce a restituire immediatamente le proprie possibilità. Un appartamento ben arredato permette di leggere meglio gli ambienti, comprenderne le funzioni e percepire in maniera diversa anche dimensioni e proporzioni. Il passaggio da immagini virtuali alla realtà non segna la fine dello storytelling: ne modifica il linguaggio |
||
|
La fase più avanzata della commercializzazione permette anche di capire quanto un progetto sia riuscito a costruire una propria identità. Molte caratteristiche tecniche e numerose dotazioni stanno convergendo verso standard sempre più elevati e diventano quindi meno sufficienti, da sole, a differenziare un prodotto. Architettura, design, paesaggio e servizi acquistano maggiore forza quando sono parti riconoscibili dello stesso progetto. Un’architettura fortemente caratterizzata e al tempo stesso coerente con il contesto urbano può arrivare a trasformare un indirizzo in una destinazione. È quello che accade quando un progetto comincia a essere identificato attraverso il proprio nome e non più soltanto attraverso la via o il quartiere in cui si trova: una forma di placemaking che nel residenziale sta assumendo un peso crescente. |
||
|
Per sviluppi che hanno cicli di commercializzazione necessariamente lunghi, questo aspetto conta. Un concept costruito
intorno a un target reale e sufficientemente riconoscibile può continuare a intercettare domanda anche una volta superata
la novità iniziale del lancio. |
||
|
Quando un edificio riesce in questo passaggio, smette di essere soltanto un prodotto immobiliare e diventa un elemento capace di trasformare la percezione del luogo in cui nasce. È il momento in cui un progetto supera la sua funzione primaria e diventa parte dell’identità urbana: un riferimento riconoscibile, un punto di appartenenza, un nuovo modo di interpretare l’abitare. |
||
|
L’autore dell’articolo è Riccardo Leonelli, Head of New Developments, Savills |
||
|
|
||
|
Tre articoli che, forse, ti sei perso: |
||
|
- High street residenziali, le più care d’Italia tra Milano e Roma |
||
|
Vi diamo appuntamento al prossimo venerdì con la nostra newsletter RealEstate+. Qui trovate l’archivio delle newsletter. Intanto potete continuare a seguirci ogni giorno sulla sezione Real Estate del sito de Il Sole |
||
|
|
||
|
Disiscriviti | Newsletter | Contatti | Privacy Policy | Informativa sui Cookie
|
|||||||||||||||||||||||||||||||||
|
Sei attualmente iscritto con: ${EMAIL}$
Ricevi questa mail in quanto abbonato a RealEstate+.
Il Sole 24 ORE rispetta la tua privacy.
Per esercitare i tuoi diritti scrivi a:
privacy@info.ilsole24ore.com Puoi prendere visione della nostra Informativa Privacy al seguente link
© Copyright Il Sole 24 Ore Tutti i diritti riservati |
|||||||||||||||||||||||||||||||||


